Rektor USU: Perbankan dan Kampus Harus Siap Beradaptasi
MEDAN– Industri perbankan Indonesia memasuki 2027 dengan fondasi yang relatif solid, namun menghadapi tantangan struktural yang semakin kompleks.
Pertumbuhan kredit mencapai 13,65 persen secara tahunan per Agustus 2026, dengan permodalan 24,1 persen dan rasio kredit bermasalah (NPL) 2,11 persen.
Di tengah kondisi tersebut, perkembangan teknologi, ancaman siber, perubahan regulasi, ketidakpastian makroekonomi, tuntutan ESG, dan kesenjangan talenta menjadi tantangan yang perlu diantisipasi secara bersamaan.
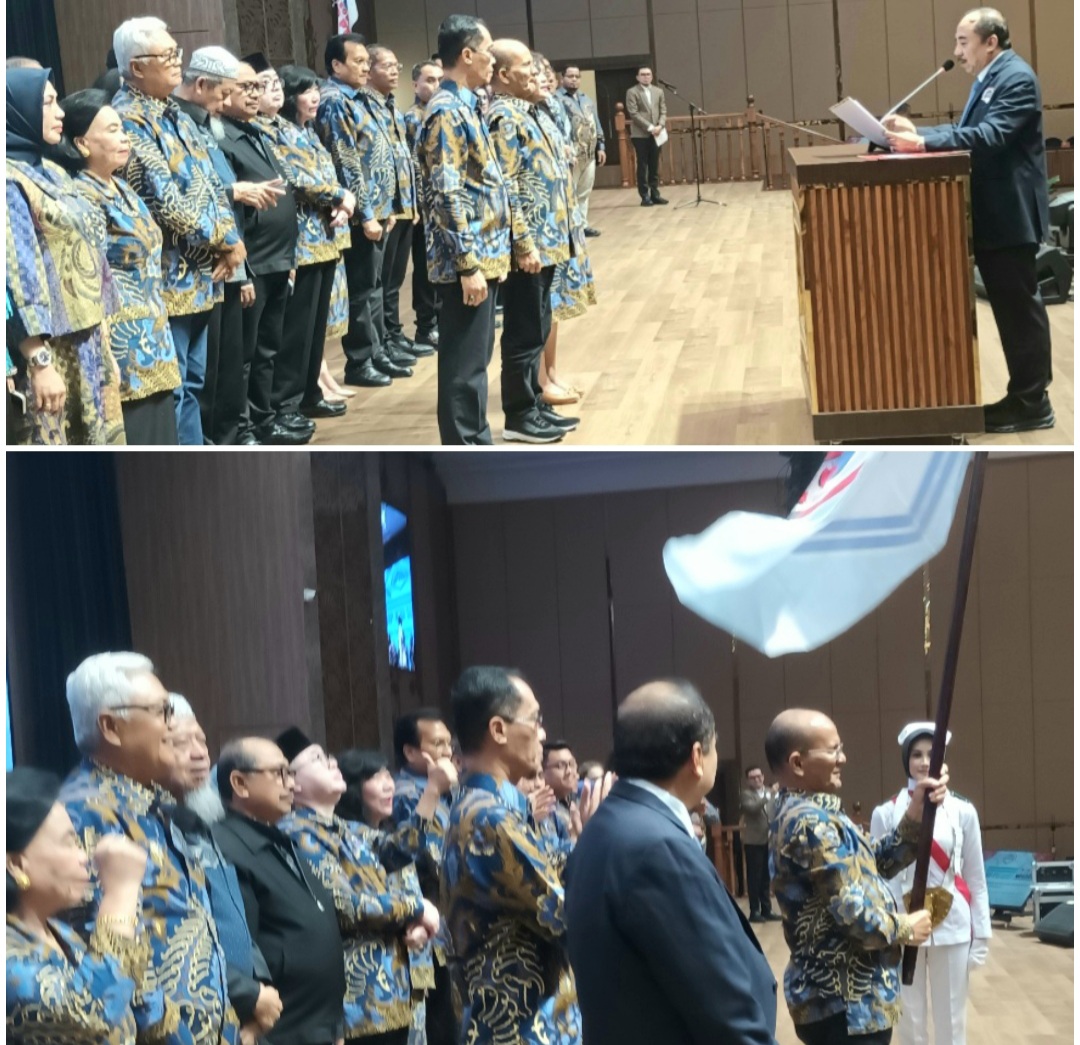
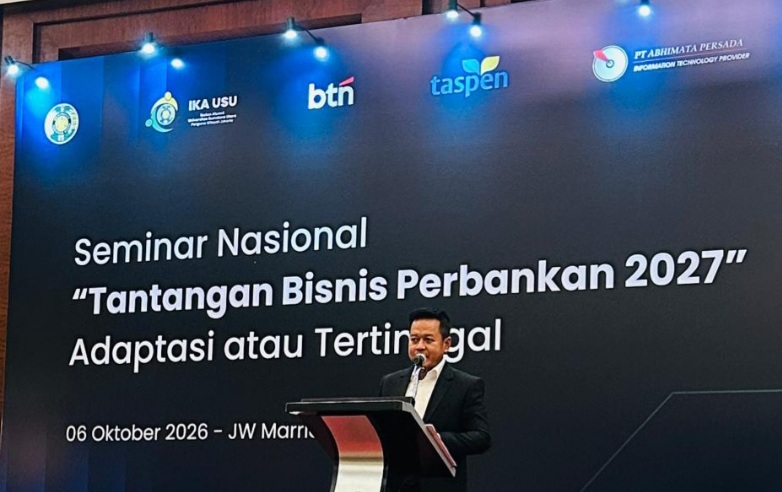
Merespons dinamika tersebut, Ikatan Alumni Universitas Sumatera Utara (IKA USU) Jakarta gelar seminar nasional “Tantangan Bisnis Perbankan 2027 – Adaptasi atau Tertinggal
Seminar mengusung tema “Menjinakkan Risiko, Menguasai Teknologi: Tujuh Tantangan Utama Perbankan Indonesia Menuju 2027”, di Jakarta, Selasa (6/10/2026).
Seminar tersebut mempertemukan regulator, perbankan, fintech, akademisi, dan praktisi untuk membahas strategi menghadapi perubahan industri.
Rektor USU Prof. Dr. Muryanto Amin, S.Sos., M.Si., mengatakan tema seminar tersebut tidak hanya relevan bagi dunia perbankan, tetapi juga memiliki keterkaitan erat dengan dunia pendidikan tinggi.
Perubahan teknologi, perkembangan kecerdasan buatan (AI), dinamika kebutuhan dunia kerja, serta perubahan karakter generasi mahasiswa menuntut perguruan tinggi untuk terus melakukan penyesuaian.
“Konsep adaptasi atau tertinggal ini juga sejalan dengan apa yang dihadapi di USU. Perguruan tinggi harus beradaptasi terhadap perubahan. Kalau tidak mampu beradaptasi, maka kita akan tertinggal,” kata Prof. Muryanto
Menurut dia, adaptasi di lingkungan perguruan tinggi tidak sebatas mengikuti perkembangan teknologi, tetapi juga menyangkut perubahan pola pikir, tata kelola, proses pembelajaran, pengembangan sumber daya manusia, hingga kemampuan institusi membaca kebutuhan masyarakat dan dunia industri.
Prof. Muryanto Amin menilai perguruan tinggi perlu membangun ekosistem pendidikan yang responsif terhadap perubahan agar lulusan yang dihasilkan memiliki kompetensi sesuai dengan perkembangan zaman.
“Adaptasi harus menjadi bagian dari budaya organisasi. Kita harus mampu membaca perubahan, memahami kebutuhan masyarakat, kemudian menerjemahkannya dalam kebijakan, pendidikan, penelitian, dan pengabdian kepada masyarakat,” katanya.
Ketua IKA USU Jakarta, Tujuh Martogi Siahaan, mengungkapkan tantangan perbankan menuju 2027 tidak lagi datang satu per satu, tetapi hadir secara bersamaan.
Tantangan itu mulai risiko makroekonomi dan regulasi hingga disrupsi teknologi, keamanan siber, AI, keberlanjutan, dan talenta.
Karena itu, menurutnya, industri tidak cukup hanya beradaptasi terhadap perubahan, tetapi juga harus mampu mengantisipasinya.
“Melalui seminar ini, IKA USU Jakarta ingin mempertemukan regulator, industri, dan akademisi untuk membangun perspektif bersama dan merumuskan langkah konkret agar perbankan Indonesia semakin tangguh, adaptif, dan kompetitif,” katanya.
Tujuh Tantangan Strategis
Seminar mengidentifikasi tujuh tantangan utama perbankan, yakni disrupsi digital dan fintech; keamanan siber dan pelindungan data; adopsi AI; tekanan regulasi dan kepatuhan; risiko kredit dan kondisi makroekonomi; ESG; serta sumber daya manusia.
Ketujuh tantangan tersebut saling berkaitan sehingga membutuhkan respons yang terintegrasi.
Dari sisi teknologi, persaingan antara bank, fintech, neobank, dan platform pembayaran digital semakin intensif.
AI membuka peluang untuk meningkatkan credit scoring, deteksi fraud, dan efisiensi, tetapi sekaligus menghadirkan risiko baru seperti penipuan berbasis AI dan deepfake.
Di sisi lain, perubahan standar pelaporan, penyelarasan dengan Basel, penguatan pengawasan, serta pelindungan data menuntut industri meningkatkan kemampuan adaptasi dan kepatuhan.
Manfaat Nyata
Kepala Eksekutif Pengawas Inovasi Teknologi Sektor Keuangan, Aset Keuangan Digital, dan Aset Kripto Adi Budiarso menegaskan, masa depan sektor jasa keuangan tidak hanya ditentukan oleh kecepatan inovasi, tetapi juga kemampuan menjaga stabilitas, keamanan, tata kelola, pelindungan konsumen, dan manfaat ekonomi.
“Transformasi digital sektor keuangan harus diarahkan menjadi mesin produktivitas yang memperluas akses pembiayaan dan memberikan manfaat nyata bagi sektor riil serta masyarakat,” ujarnya.
Dalam konteks prudensial, kerangka Basel menempatkan kecukupan modal, supervisory review, dan market discipline sebagai tiga pilar pengawasan.
Sementara itu, PSAK 118 memperkuat kualitas dan struktur penyajian informasi keuangan.
Kombinasi permodalan yang memadai, pengawasan efektif, manajemen risiko yang disiplin, dan transparansi menjadi fondasi penting bagi stabilitas dan kepercayaan pasar.
Konsolidasi
Ketua KPPU Gopprera Panggabean menilai konsolidasi dan restrukturisasi perbankan diperlukan untuk memperkuat efisiensi dan kesehatan industri.
Namun, proses tersebut harus tetap menjaga persaingan usaha yang sehat, inovasi, pilihan konsumen, dan akses pembiayaan. Konsentrasi pasar dan berkurangnya jumlah pesaing efektif juga perlu menjadi perhatian.
Direktur Utama BTN Nixon L.P. Napitupulu menekankan transformasi digital harus menghasilkan dampak ekonomi nyata.
BTN mengembangkan transformasi proses melalui Loan Factory, Monoline Collection System, AI/OCR, modernisasi Core Banking, BDS, dan AS400 untuk memperkuat efisiensi, tata kelola, serta manajemen risiko.
“Teknologi bukan tujuan akhir transformasi sektor keuangan. Nilai sebenarnya terletak pada kemampuan teknologi untuk memperluas akses pembiayaan, meningkatkan efisiensi, memperkuat resiliensi, dan menggerakkan sektor riil,” katanya.
Dari sisi manajemen risiko, Johanes Barus, Direktur Risk Management BTN, menekankan perlunya pergeseran dari pendekatan reaktif menuju pengelolaan risiko yang lebih proaktif, terukur, dan berbasis data.
Pemanfaatan AI dan advanced analytics dinilai dapat meningkatkan kemampuan bank dalam menghasilkan keputusan yang lebih prediktif dan adaptif.
Pada saat yang sama, BSSN menegaskan keamanan siber telah menjadi risiko bisnis yang dapat berdampak pada operasional, keuangan, reputasi, aspek hukum, hingga keberlangsungan perusahaan.
Karena itu, transformasi digital harus berjalan seiring dengan penguatan resiliensi, tata kelola, perlindungan data, dan keamanan sistem.
“Inovasi tanpa resiliensi dapat menjadi kerentanan sistemik. Karena itu, ketika sektor keuangan semakin digital, cybersecurity harus bergeser dari sekadar fungsi IT menjadi bagian dari strategi dan keberlangsungan bisnis,” sebutnya.
Kecerdasan Otonom
Tantangan berikutnya adalah membawa digitalisasi dari otomatisasi parsial menuju kecerdasan otonom yang terintegrasi.
Penggunaan chatbot, RPA, OCR, dan berbagai perangkat digital perlu diintegrasikan melalui fondasi data, multi-agent architecture, human oversight, dan governance.
Tujuannya adalah membangun sistem yang semakin cerdas tanpa kehilangan kendali, keamanan, akuntabilitas, dan kepercayaan. Namun, kemajuan teknologi juga harus diikuti dengan penguatan persaingan yang sehat.
Guru Besar Hukum Persaingan Usaha USU, Prof. Dr. Ningrum Natasya Sirait, SH M.Li., menilai transformasi digital tidak otomatis menciptakan persaingan yang sehat.
Pergeseran kekuatan pasar menuju data, algoritma, dan infrastruktur digital memunculkan risiko seperti ecosystem lock-in, self-preferencing, eksklusivitas, dan akuisisi calon pesaing. Karena itu, kebijakan persaingan perlu lebih preventif dan hadir sejak tahap desain produk.
Kolaborasi
Seminar menegaskan bahwa menghadapi tujuh tantangan perbankan tidak dapat dilakukan oleh satu pihak.
Diperlukan sinergi antara pemerintah, regulator, industri, akademisi, media, dan komunitas agar inovasi tidak hanya maju secara teknologi, tetapi juga aman, inklusif, bermakna secara sosial, dan berkelanjutan secara ekonomi.
Dengan teknologi sebagai penggerak, tata kelola sebagai kompas, keamanan sebagai fondasi, dan kolaborasi sebagai kekuatan, industri perbankan Indonesia diharapkan mampu memasuki 2027 dengan lebih cerdas, tangguh, inklusif, dan berkelanjutan.
Pada akhirnya, transformasi tersebut diharapkan mampu menghadirkan manfaat yang lebih besar bagi masyarakat dan perekonomian Indonesia. (swisma)